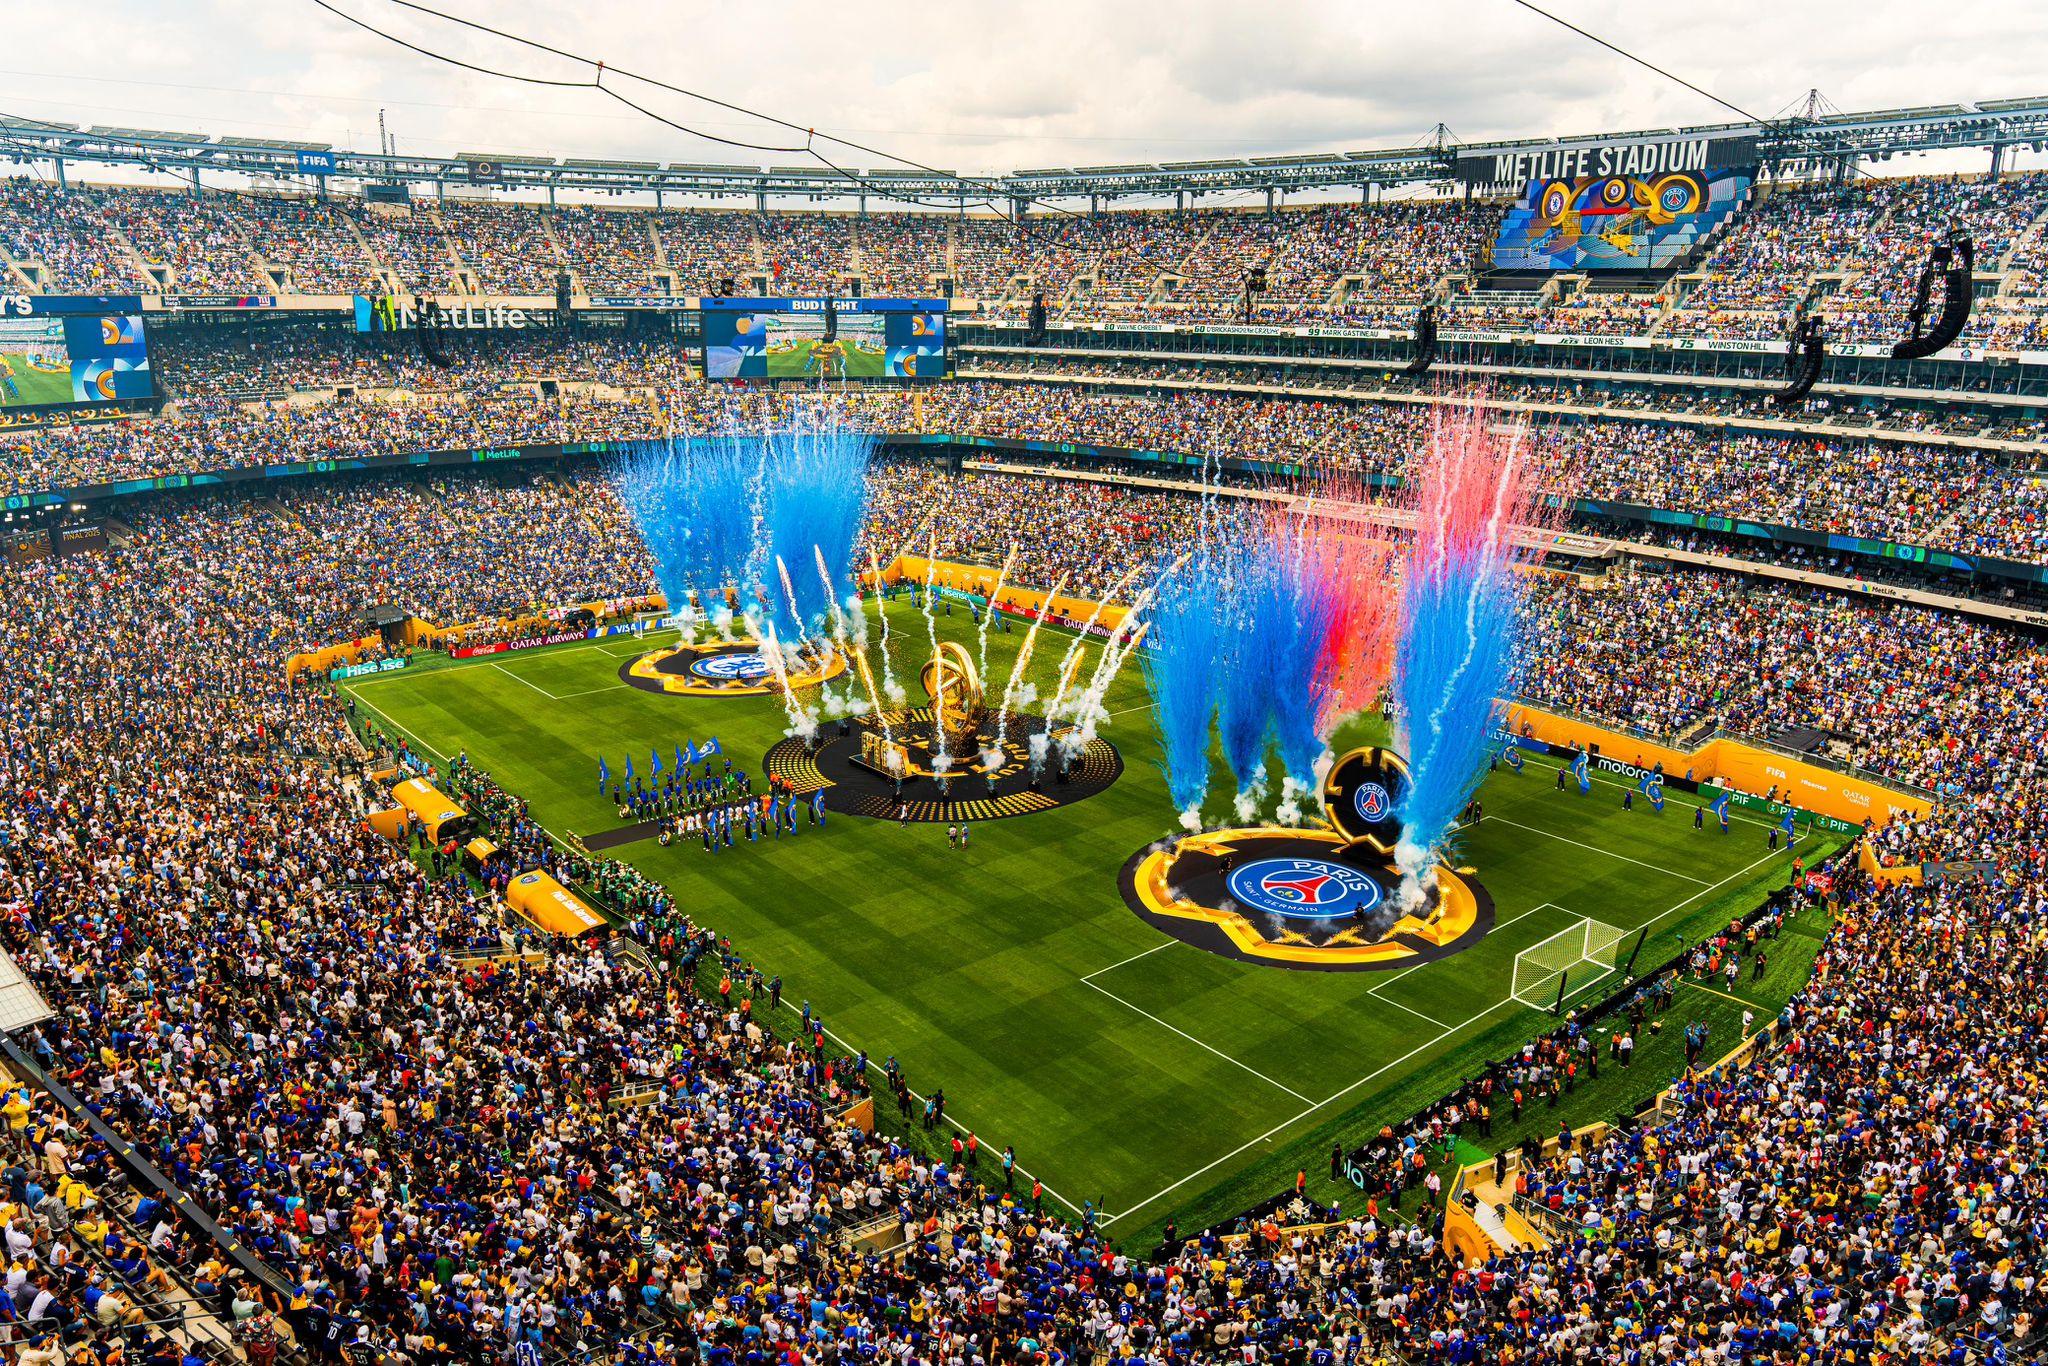
España se coronó campeona del Mundial 2026 tras una final vibrante disputada en suelo estadounidense, pero la celebración en Madrid contrasta con una realidad silenciosa en Washington. Los impuestos del Mundial España IRS ya están sobre la mesa: el fisco estadounidense reclamará su porción del premio de 50 millones de dólares entregado por la FIFA a la selección campeona.
No se trata de un simple trámite. Jugadores, cuerpo técnico e incluso los árbitros que pitaron partidos en territorio de Estados Unidos deben enfrentarse a las llamadas “jock taxes”, un entramado fiscal que pocos aficionados conocen pero que mueve millones cada año en el deporte profesional internacional.
Qué son los “jock taxes” y por qué afectan a España
El término “jock tax” no aparece en ningún código tributario oficial, pero describe con precisión un fenómeno real: los estados y el gobierno federal de EE.UU. gravan los ingresos que un deportista genera mientras trabaja físicamente dentro de su territorio, sin importar su país de residencia.
La normativa se basa en el concepto de “duty days” o días de trabajo. La Agencia Tributaria estadounidense (IRS) calcula qué porcentaje de los ingresos totales de un atleta corresponde a los días que pasó entrenando, jugando o realizando actividades profesionales dentro de EE.UU.
“No importa si el jugador es español, francés o brasileño. Si genera ingresos vinculados a un evento celebrado en nuestro territorio, Hacienda tiene derecho a una parte”, explica Michael Sanderson, socio de fiscalidad internacional en una firma neoyorquina especializada en deportistas extranjeros.
El caso concreto de la selección española
La final del Mundial 2026 se disputó en el MetLife Stadium de Nueva Jersey, uno de los estadios sede del torneo organizado conjuntamente por Estados Unidos, México y Canadá. Ese detalle geográfico resulta clave para entender la magnitud de la factura fiscal.
Según el análisis de despachos especializados consultados para este reportaje, la selección española disputó al menos cuatro partidos en territorio estadounidense durante la fase final, acumulando aproximadamente 18 días de estancia y actividad profesional en el país.
Ese número de “duty days” es precisamente lo que el IRS utilizará como base para determinar qué proporción del premio de 50 millones de dólares queda sujeta a tributación estadounidense.
Cómo se reparte el premio de 50 millones de dólares
La FIFA entrega el premio económico directamente a las federaciones nacionales, no a los jugadores de forma individual. En el caso de la Real Federación Española de Fútbol (RFEF), el organismo recibirá el íntegro de los 50 millones de dólares.
Posteriormente, la federación distribuye ese dinero según los acuerdos colectivos pactados con el sindicato de futbolistas y el propio combinado nacional, un modelo similar al utilizado tras la conquista del Mundial 2010.
Fuentes cercanas a la negociación estiman que aproximadamente el 30% del premio, unos 15 millones de dólares, se repartirá entre los 26 futbolistas convocados, mientras que el resto se destina a cuerpo técnico, estructura federativa y fondos de desarrollo del fútbol base.
La retención automática del IRS
Cuando un jugador extranjero no residente percibe ingresos vinculados a actividad deportiva en EE.UU., la ley obliga a aplicar una retención inicial del 30% sobre esos ingresos, salvo que exista un tratado fiscal bilateral que reduzca ese porcentaje.
España y Estados Unidos mantienen un convenio de doble imposición vigente desde 1990, lo que en la práctica puede reducir la carga efectiva, aunque no elimina la obligación de declarar y, en muchos casos, de pagar una diferencia adicional.
“El convenio evita la doble imposición total, pero no exime de presentar una declaración en EE.UU. Cada jugador debe hacerlo de forma individual, con su propio Formulario 1040-NR”, detalla Sanderson.
El papel de los estados: Nueva Jersey también cobra
Más allá del impuesto federal, existe una segunda capa fiscal que complica aún más el panorama: los impuestos estatales. Nueva Jersey, sede de la final, aplica una tasa marginal que puede alcanzar el 10.75% sobre los ingresos generados dentro de su territorio.
Esto significa que, además de la retención federal, cada futbolista español debe calcular y potencialmente abonar un porcentaje adicional a la hacienda estatal de Nueva Jersey por los días de actividad vinculados específicamente a ese estado.
Otros estados donde España jugó partidos de fase de grupos o eliminatorias previas —como Texas o Florida, que no aplican impuesto sobre la renta estatal— no generan esta obligación adicional, lo que hace que la carga fiscal final dependa enormemente del calendario exacto del torneo.
Árbitros y cuerpo técnico, también en la mira del IRS
La complejidad no se limita a los futbolistas. Los árbitros designados por la FIFA para pitar partidos en territorio estadounidense durante el Mundial 2026 también deben declarar sus honorarios ante el IRS, siguiendo exactamente la misma lógica de “duty days”.
El seleccionador y su equipo de asistentes, preparadores físicos y analistas tampoco quedan exentos. Sus bonificaciones por el título, pactadas en los contratos federativos, entran igualmente en el cálculo de ingresos sujetos a tributación en EE.UU.
Antecedentes: un problema que viene de lejos
El concepto de “jock tax” no es nuevo. Se popularizó en California en la década de 1990, cuando el estado comenzó a gravar sistemáticamente a deportistas visitantes de la NBA y la NFL que disputaban partidos en su territorio.
Desde entonces, prácticamente todos los estados con impuesto sobre la renta han replicado el modelo, generando un sistema fiscal fragmentado que obliga a atletas de élite a presentar declaraciones en múltiples jurisdicciones cada temporada.
El Mundial 2026, al ser el primero organizado conjuntamente por tres países norteamericanos, ha elevado la complejidad a un nivel inédito para el fútbol internacional, un deporte que hasta ahora rara vez enfrentaba este tipo de escrutinio fiscal estadounidense a gran escala.
Repercusiones económicas para la RFEF y los jugadores
Los asesores fiscales consultados coinciden en que la factura final para el conjunto de la expedición española podría rondar entre 3 y 5 millones de dólares, combinando retenciones federales y estatales, aunque la cifra exacta dependerá de créditos fiscales aplicables en España.
Gracias al convenio de doble imposición, los futbolistas podrán acreditar en su declaración española lo pagado en EE.UU., evitando así tributar dos veces por el mismo ingreso, aunque el proceso administrativo puede extenderse durante meses.
“Muchos clubes y federaciones subestiman esta obligación hasta que re